Le paiement en plusieurs fois s’est imposé en quelques années comme un réflexe incontournable pour des millions de consommateurs lors de leurs achats en ligne.
Qu’il s’agisse de s’offrir un équipement électroménager dernier cri, de renouveler sa garde-robe à l’approche de l’hiver ou de faire face à une dépense imprévue sans entamer sa trésorerie immédiate, fractionner la facture en trois ou quatre échéances offre une souplesse budgétaire très appréciée.
Pourtant, l’arrivée de la date du 20 novembre s’accompagne d’une vague d’interrogations légitimes et de rumeurs persistantes sur l’évolution des conditions d’accès à ces facilités de paiement.
Beaucoup redoutent de voir leurs dossiers systématiquement refusés ou de devoir fournir des justificatifs administratifs complexes à chaque panier validé sur des plateformes comme Klarna, Alma ou PayPal.
Derrière ces inquiétudes se cache une réalité réglementaire en pleine mutation, dictée par la volonté des autorités de mieux encadrer le secteur et de protéger les ménages contre les risques de spirale financière.
Il devient donc primordial de faire le tri entre les idées reçues et les véritables changements qui s’annoncent pour vos finances quotidiennes.
Pourquoi le paysage du paiement fractionné change-t-il maintenant ?
Ce premier paragraphe introductif pose les bases de la mutation en cours pour bien comprendre les enjeux réglementaires. Le secteur du paiement différé a longtemps profité d’un vide juridique relatif, ce service étant souvent assimilé à un simple arrangement commercial de courte durée plutôt qu’à un crédit à la consommation traditionnel.
Cette distinction juridique permettait aux acheteurs de bénéficier d’une validation quasi instantanée, sans passer par les fourches caudines des vérifications de solvabilité classiques imposées par les banques.
Cependant, la croissance exponentielle de ces solutions a attiré l’attention des régulateurs européens et nationaux. Face à l’augmentation des encours, à la multiplication des micro-transactions et aux risques de cumul des dettes chez certains acheteurs fragiles, un serrage de vis est devenu inévitable pour harmoniser les pratiques du marché et responsabiliser l’ensemble des acteurs technologiques.
Cette transformation du marché répond également à une exigence de transparence vis-à-vis du consommateur, qui doit pleinement mesurer l’engagement financier qu’il contracte, même lorsqu’il s’agit de petites sommes échelonnées sur quelques mois seulement.
L’encadrement juridique et la fin du flou réglementaire
L’évolution des textes législatifs vise à requalifier une partie de ces opérations pour imposer des règles de transparence similaires à celles régissant les crédits classiques. Les autorités exigent désormais des prestataires qu’ils s’assurent de la capacité réelle de remboursement de l’emprunteur, réduisant ainsi la marge d’erreur tolérée par le passé.
Cette transition réglementaire ne transforme pas pour autant chaque achat en un parcours du combattant, mais elle oblige les opérateurs à revoir la robustesse de leurs algorithmes d’évaluation du risque pour se conformer aux nouvelles exigences de prudence financière.
Désormais, les sociétés spécialisées dans le paiement fractionné doivent adapter leurs outils informatiques pour intégrer ces paramètres de vérification en arrière-plan, sans pour autant alourdir l’expérience utilisateur sur les sites marchands partenaires.
La pression contre le surendettement des ménages
Le contexte économique actuel, marqué par l’inflation et la contraction du pouvoir d’achat, pousse un nombre croissant de consommateurs à multiplier les micro-crédits pour boucler leurs fins de mois. Le cumul de plusieurs paiements en 3 ou 4 fois chez différents marchands peut rapidement déséquilibrer un budget familial sans qu’aucune alerte bancaire ne se déclenche.
En agissant sur les conditions de validation, les régulateurs cherchent à endiguer ce phénomène avant qu’il ne se traduise par des vagues d’impayés massifs, tout en maintenant un accès sécurisé au commerce en ligne.
Cette prévention active protège à la fois le consommateur contre l’accumulation invisible de petites dettes et les marchands contre les risques accrus d’impayés en série.
Comment fonctionnent les vérifications de revenus en pratique ?
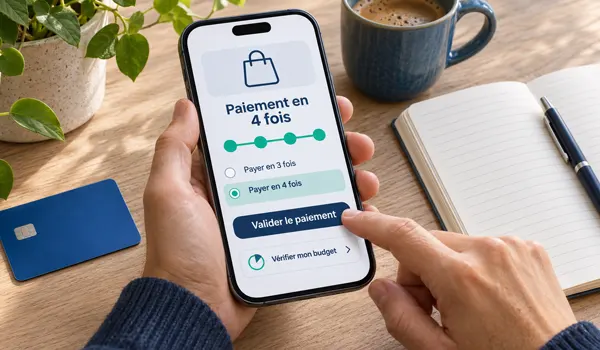
Cette section détaille les méthodes concrètes d’analyse et démêle le vrai du faux concernant les documents demandés. Face à l’annonce de ces nouvelles exigences, la principale crainte des utilisateurs concerne la lourdeur des contrôles. On imagine souvent qu’il faudra désormais télécharger ses trois derniers bulletins de salaire, un justificatif de domicile et un avis d’imposition pour acheter une paire de chaussures en trois fois.
Rassurons-nous tout de suite : le parcours client reste pensé pour être fluide et instantané, car le succès de ces solutions repose précisément sur la rapidité de la transaction au moment du paiement sur le site marchand.
Aucun organisme de paiement ne souhaite alourdir son tunnel de conversion avec des formulaires interminables qui feraient fuir les acheteurs au moment de valider leur panier.
L’analyse algorithmique instantanée des comptes bancaires
Plutôt que d’exiger des documents papier ou des fichiers numériques fastidieux, les plateformes de paiement s’appuient sur des technologies d’open banking de plus en plus sophistiquées. En autorisant une connexion sécurisée et éphémère à son espace bancaire, l’algorithme analyse en quelques secondes les flux de trésorerie, la présence ou non de découverts récents et la régularité des rentrées d’argent.
Cette méthode permet d’obtenir une photographie fidèle de la santé financière du demandeur sans exiger d’effort administratif particulier, garantissant un arbitrage rapide et automatisé.
L’utilisateur garde ainsi le contrôle tout en bénéficiant d’une décision instantanée, fondée sur des données réelles plutôt que sur des déclarations approximatives.
L’absence de demande de fiches de paie pour les petits montants
Pour les montants modérés, qui constituent l’essentiel des transactions réalisées en plusieurs fois, la saisie manuelle de justificatifs de revenus demeure une exception. Les plateformes privilégient un scoring comportemental basé sur l’historique d’utilisation du service, la carte bancaire employée et la cohérence des données renseignées.
Par conséquent, pour éviter toute mauvaise surprise lors d’un achat important ou d’un blocage inattendu, il est souvent utile de consulter l’historique précis de ses transactions passées afin de suivre l’évolution de ses dépenses et de vérifier l’état de ses plafonds de prélèvement.
Cette vérification préventive permet de s’assurer que les cartes bancaires enregistrées disposent des autorisations nécessaires et que les échéances précédentes ont bien été honorées sans encombre.
Klarna, Alma, PayPal : quelles sont leurs méthodes spécifiques ?
Ici, l’analyse se penche sur les spécificités des géants du secteur et leurs approches algorithmiques distinctes. Tous les acteurs du marché ne logent pas à la même enseigne et chacun développe ses propres technologies d’évaluation du risque pour se conformer aux nouvelles directives tout en préservant son taux de conversion.
La diversité des modèles économiques explique pourquoi un refus chez un prestataire ne signifie pas nécessairement une impossibilité totale de payer en plusieurs fois auprès d’un concurrent.
Chaque entreprise affine sa stratégie en fonction de sa clientèle cible, du type de biens commercialisés et de son niveau d’exposition au risque de crédit.
Le scoring dynamique propre à chaque opérateur
Klarna s’appuie sur un historique mondial et des critères comportementaux très précis qui évaluent non seulement le montant du panier, mais aussi le type de bien acheté et la récurrence des commandes. Alma, ancré plus fortement dans le paysage e-commerce européen, mise sur une transparence totale des frais et une vérification instantanée de la validité de la carte bancaire, incluant les cartes à autorisation systématique.
De son côté, PayPal profite de son immense base de données et de l’historique de compte des utilisateurs pour accorder ou refuser son option de paiement en 4 fois, en se basant sur la confiance accumulée au fil des années d’utilisation du portefeuille numérique.
Ces différences méthodologiques montrent que l’évaluation du profil emprunteur varie subtilement d’une solution à l’autre, influençant directement la décision finale en temps réel.
L’interconnexion progressive avec les registres de prévention
L’un des changements majeurs induits par la régulation réside dans le partage accru des données d’incidents de paiement. Même si les sociétés de paiement ne deviennent pas des banques traditionnelles au sens strict, elles collaborent de plus en plus avec des organismes de prévention pour détecter si un utilisateur cumule les impayés sur plusieurs plateformes simultanément.
Cette évolution signifie que le comportement d’achat global d’un individu pèse désormais plus lourd dans la balance décisionnelle des algorithmes.
Le recoupement de ces informations constitue un rempart efficace contre la multiplication des créances douteuses, protégeant ainsi l’écosystème financier dans son ensemble.
Faut-il craindre un blocage de vos paiements après le 20 novembre ?
Ce passage aborde directement les craintes de blocage et aide à identifier les profils les plus exposés. Il est légitime de se demander si les portes du paiement fractionné vont se fermer du jour au lendemain à partir du 20 novembre. En pratique, la transition s’effectue en douceur puisque les exigences de conformité se mettent en place progressivement à travers des mises à jour logicielles et algorithmiques.
Pour un utilisateur aux finances stables, qui respecte ses échéances et utilise ces services de manière raisonnable, l’impact sera le plus souvent invisible.
Il n’y a donc pas lieu de céder à la panique ou de modifier radicalement ses habitudes d’achat du jour au lendemain, pourvu que la gestion de son budget reste rigoureuse.
Les profils les plus susceptibles d’être concernés par un refus
Les personnes qui risquent de faire face à des refus répétés sont celles qui présentent des profils à risque : présence d’incidents bancaires récents, multiplication simultanée de demandes de crédit sur plusieurs plateformes, ou utilisation de cartes prépayées non identifiées.
Les algorithmes étant programmés pour identifier les signaux faibles de fragilité financière, tout indicateur suggérant un risque d’impayé entraînera un refus immédiat par mesure de précaution.
Cette sélectivité accrue vise à éviter d’enfermer des foyers déjà fragiles dans une spirale d’endettement difficile à surmonter par la suite.
Les bonnes pratiques pour préserver sa capacité de financement
Pour continuer à profiter sereinement du paiement en 3 ou 4 fois, quelques règles de bon sens s’imposent au quotidien. Il convient d’éviter de multiplier les petits achats fractionnés en même temps, de s’assurer que la carte bancaire utilisée n’approche pas de sa date d’expiration et de veiller à ce que le compte adossé dispose d’une provision suffisante à chaque date de prélèvement.
Une bonne gestion de ses abonnements et de ses flux bancaires reste le meilleur moyen d’obtenir systématiquement le feu vert des algorithmes de scoring.
Anticiper ses échéances et surveiller l’état de sa trésorerie garantit une utilisation fluide et sans accroc de ces solutions de paiement moderne.
En conclusion : faut-il revoir sa façon de payer en plusieurs fois ?
Cette conclusion synthétise les points clés pour rassurer le lecteur et clore le sujet de manière constructive. Le durcissement des règles autour du paiement en 3 ou 4 fois à partir du 20 novembre ne doit pas être perçu comme une sanction, mais plutôt comme un garde-fou nécessaire dans un secteur en forte expansion.
Si les vérifications se font plus rigoureuses et s’appuient sur des analyses de solvabilité plus poussées, l’expérience d’achat en ligne demeure fluide pour la grande majorité des consommateurs sérieux.
En adoptant une utilisation mesurée et en veillant à la santé de ses comptes bancaires, il reste tout à fait possible de continuer à lisser ses dépenses sans mauvaise surprise.


